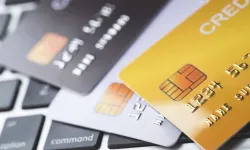

Kredi kartı limitinin tamamını nakit ihtiyacı için kullanmak ya da karttan elde edilen tutarı farklı finansal işlemlere yönlendirmek, tüketicinin maliyetini artırabilir. Ayrıca bazı bankaların kart sözleşmelerinde yatırım amaçlı işlemler veya ticari finansman için kullanım konusunda özel kısıtlamalar bulunabiliyor. Bu nedenle bütün kredi kartları için aynı yasakların geçerli olduğu varsayılmamalı.
Nakit avans hangi koşullarda maliyet oluşturur?
Nakit avans, kredi kartı üzerinden nakit elde edilmesini sağlayan bir hizmettir. Bu işlemde faiz ve ücret koşulları, bankanın ürün şartlarına ve yürürlükteki düzenlemelere göre belirlenir. Alışveriş harcamalarından farklı olarak nakit avans ve bazı alışveriş dışı işlemlerde faiz, işlem tarihinden itibaren hesaplanabilir.
Tüketicilerin yalnızca çekilen tutarı değil, işlem ücretini, uygulanacak faiz oranını ve geri ödeme planını da incelemesi gerekir. Nakit avansın kısa sürede kapatılmaması, borcun toplam maliyetini artırabilir. Bu nedenle işlem yapılmadan önce bankanın güncel ücret tarifesinin ve kart sözleşmesinin kontrol edilmesi önem taşır.
Kredi kartıyla altın, döviz veya kripto varlık alınabilir mi?
Kredi kartıyla kıymetli maden, döviz veya finansal yatırım ürünü alımına ilişkin uygulamalar, işlem türüne, kullanılan platforma ve bankanın koşullarına göre farklılık gösterebilir. Bazı işlemler alışveriş gibi değerlendirilmeyebilir ve farklı ücret ya da faiz uygulamalarına tabi olabilir. Bankaların sözleşmelerinde yatırım amaçlı kullanıma ilişkin sınırlamalar da yer alabilir.
Bu nedenle her kartın yatırım amacıyla kullanılmasının kesin olarak serbest olduğu ya da bütün durumlarda yasaklandığı söylenemez. İşlemin gerçekleştirildiği kuruluşun kuralları, bankanın sözleşmesi ve ilgili mevzuat birlikte değerlendirilmelidir. Kartın sözleşmeye aykırı kullanılması halinde bankanın sözleşmede öngörülen önlemleri uygulaması gündeme gelebilir.
Ayrıca nakit avansla yatırım yapmanın ekonomik riski de bulunur. Yatırımın değeri düşse bile kredi kartı borcu devam eder. Faiz ve ücretlerin eklenmesi, yatırımın beklenen getirisini azaltabileceği gibi borcun geri ödenmesini de güçleştirebilir.
Banka kartı kullanıma kapatabilir mi?
Bankalar, yürürlükteki düzenlemeler ve müşteriyle yapılan sözleşmeler çerçevesinde kart kullanımını sınırlandırabilir. Ödeme gecikmeleri, güvenlik şüphesi, sözleşmeye aykırı kullanım veya mevzuat gereği alınması gereken önlemler bu süreçlerde etkili olabilir. Ancak hangi işlemin hangi sonucu doğuracağı, olayın koşullarına ve geçerli kurallara bağlıdır.
Kartın kullanıma kapatılması ihtimalinde tüketicinin bankadan gerekçeye ilişkin bilgi alması ve varsa itiraz sürecini takip etmesi gerekir. Banka sözleşmesi, ücret tarifesi ve ilgili düzenlemeler birlikte incelenmelidir.
İşlem öncesinde hangi kontroller yapılmalı?
Nakit avans veya yatırım niteliğindeki bir işlem gerçekleştirmeden önce faiz ve komisyon koşulları öğrenilmeli, kart sözleşmesindeki kullanım sınırları kontrol edilmelidir. İşlemin ticari faaliyetle bağlantılı olması halinde ilgili mali yükümlülükler ayrıca değerlendirilmelidir.
Kredi kartı ekstresinin düzenli incelenmesi, işlem tarihleriyle ücretlerin kontrol edilmesi ve beklenmeyen hareketler için bankaya başvurulması, tüketicinin kendi hesabını takip etmesini sağlar. Yatırım amacıyla borçlanılması durumunda ise olası kayıpların yanı sıra borcun tamamının geri ödenmesi gerektiği göz önünde bulundurulmalıdır.